Comment fonctionne la planification de trésorerie
Pas besoin de savoir ce qui arrivera demain pour savoir combien d’argent vous aurez probablement demain. Cash Flow Planner vous aide à planifier votre trésorerie future — avant que l’argent ne bouge. Plutôt que de regarder les dépenses d’hier, vous voyez votre solde de la semaine prochaine, du mois prochain ou de décembre.
Ce que vous faites concrètement dans l’application
Huit étapes courtes et votre prévision est prête. Rien à installer, aucune connexion bancaire, aucune inscription pour essayer.
Ajoutez vos comptes
Un compte par endroit où votre argent se trouve vraiment : carte, espèces, épargne.
Saisissez vos soldes actuels
Ce qu’il y a aujourd’hui sur chaque compte : la prévision part de là.
Ajoutez revenus et dépenses
Salaire, loyer, abonnements, impôts : tout ce que vous attendez déjà, avec sa date.
Marquez ce qui se répète
Réglez une opération comme récurrente une fois, elle se reporte mois après mois.
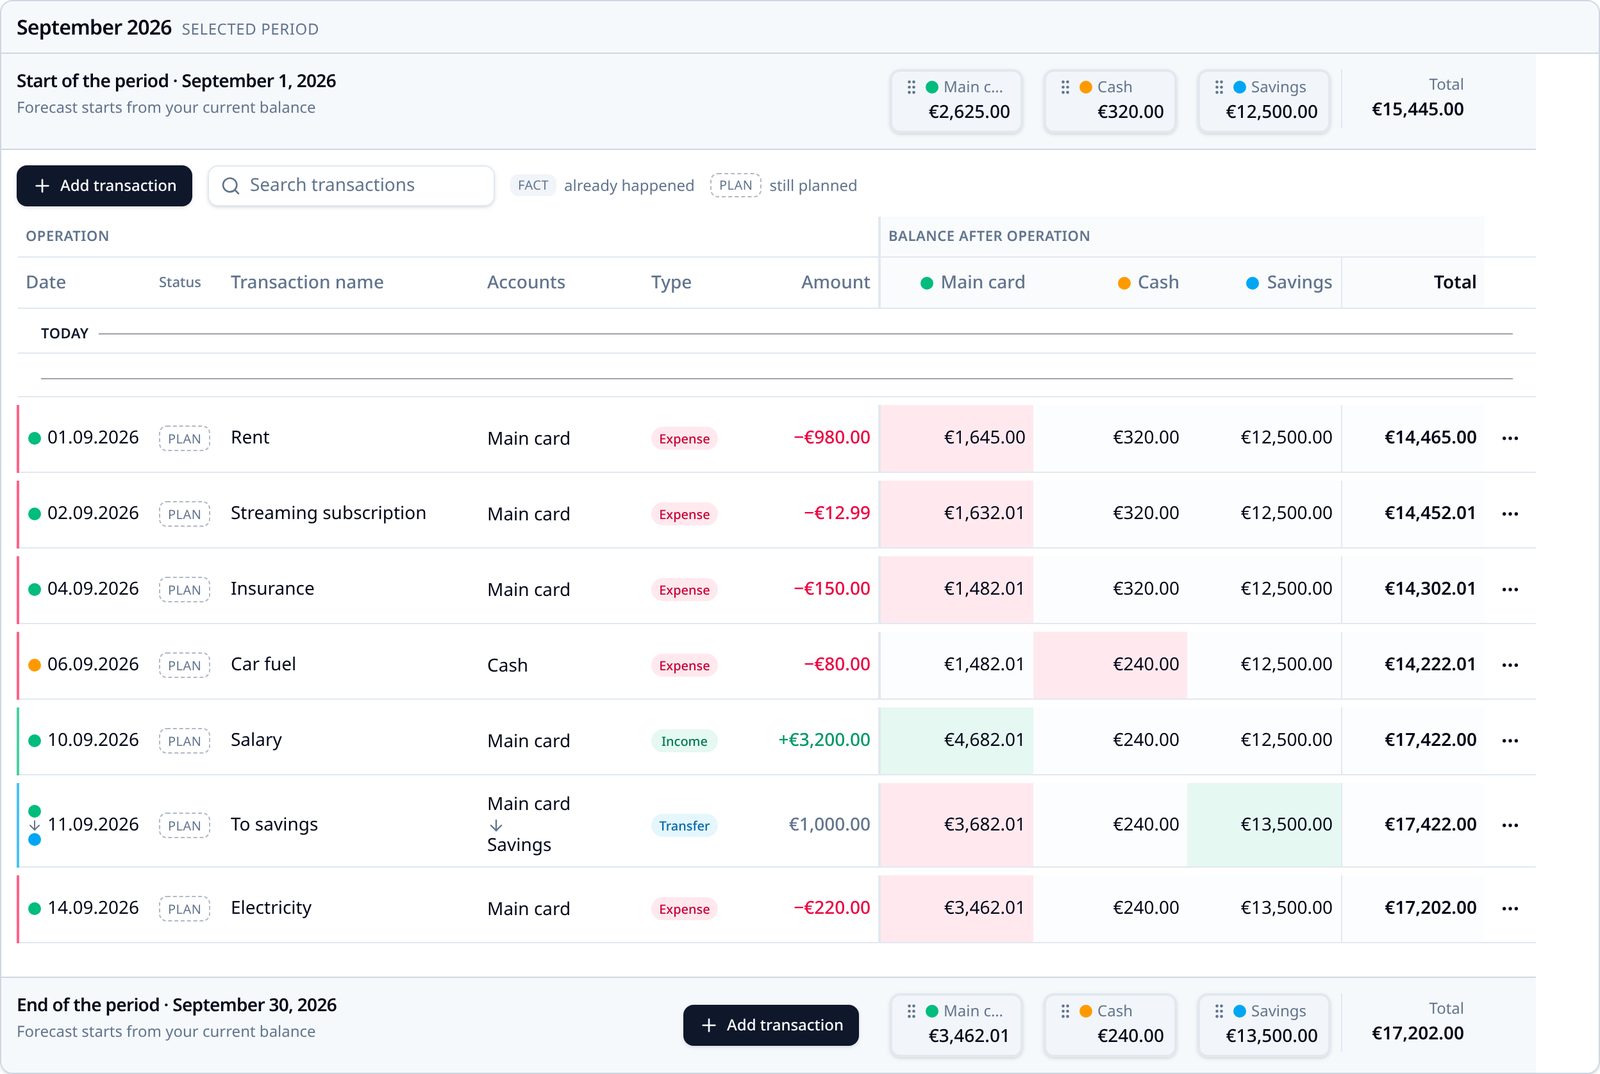
Lisez vos soldes futurs au jour le jour
Le tableau montre chaque jour de la période et le solde de chaque compte ce jour-là.
Consultez l’aperçu de l’année
Douze mois d’un coup d’œil : les mois serrés et ceux qui laissent de la marge.
Agissez sur la prévision
Virez de l’argent, décalez un paiement ou changez un montant : le calcul se met à jour.
Confirmez le réel
Quand l’argent a bougé, marquez l’opération comme réalisée : plan et réalité côte à côte.
Comprendre la gestion de budget
Des guides courts et concrets. Commencez par votre propre question.
- Prévisionnel de trésorerie personnel : voir votre solde futur
- Comment éviter un solde négatif avant qu’il ne se produise
- Comment créer un budget personnel (étape par étape)Construisez un budget en une soirée : revenu net réel, charges fixes avec leurs dates, et un reste qui a un rôle précis.
- Modèle de budget mensuel : une méthode simple pour planifierUn modèle en cinq blocs avec des chiffres d’exemple, et pourquoi noter les dates de paiement compte autant que les montants.
- Comment arrêter de trop dépenser : des solutions concrètesDécouvrez si votre fuite vient de nombreux petits achats ou de quelques grosses dépenses, puis changez les réglages par défaut plutôt que de compter sur la volonté.
- Combien d’argent devriez-vous épargner chaque mois ?Épargner par étapes — fonds de départ, dette coûteuse, fonds d’urgence, objectifs — et que faire quand 20 % est hors de portée.
- Budget en couple : des systèmes qui tiennent vraimentComptes joints, séparés ou hybrides, répartition équitable quand les revenus diffèrent, et un point mensuel de quinze minutes.
- Comment budgéter avec des revenus irréguliersVersez-vous un salaire de base depuis un compte tampon, prélevez les impôts en amont, et planifiez sur les dates réelles de paiement des clients.
- Règle budgétaire 50/30/20 : fonctionnement et limitesLa répartition expliquée avec des chiffres réels, les trois situations où elle échoue, et des variantes raisonnables à utiliser à la place.
- Comment planifier les grosses dépenses sans casser son budgetListez les coûts des douze prochains mois, transformez chacun en part mensuelle, et repérez le mois où trois d’entre eux se percutent.
Questions fréquentes
- Qu’est-ce que la planification de trésorerie ?
- La planification de trésorerie part des soldes actuels de vos comptes et ajoute l’argent que vous prévoyez de recevoir et de dépenser, afin de voir l’évolution de votre solde dans le temps plutôt que d’analyser uniquement le passé.
- En quoi diffère-t-elle de la budgétisation ?
- Le budget indique combien dépenser. La planification de trésorerie indique quand l’argent sera réellement disponible. Cash Flow Planner se concentre sur la seconde question.
- Puis-je planifier des revenus et dépenses récurrents ?
- Oui. Salaire, loyer, abonnements, assurances, factures et virements réguliers se planifient une fois comme opérations récurrentes et sont projetés sur les 12 prochains mois.
- Quelle est la différence entre réalisé et planifié ?
- Une opération planifiée est de l’argent attendu ; une opération réalisée est de l’argent déjà passé. Les deux comptent dans le solde, mais seules les dates passées ou du jour peuvent être marquées comme réalisées : la prévision ne fait jamais passer le futur pour acquis.
- En quoi est-ce différent de regarder mon compte bancaire ?
- La banque montre le solde d’aujourd’hui, après coup. Cash Flow Planner montre le solde de n’importe quel jour futur, sur l’ensemble de vos comptes, une fois pris en compte loyer, salaire, abonnements et paiements ponctuels déjà connus.