Як працює планування грошових потоків
Щоб знати, скільки грошей у вас буде завтра, не обов’язково знати, що саме завтра станеться. Cash Flow Planner допомагає планувати майбутні грошові потоки — ще до того, як гроші зрушать з місця. Замість учорашніх витрат ви бачите, яким буде баланс наступного тижня, наступного місяця чи в грудні.
Що ви справді робите в застосунку
Вісім коротких кроків — і прогноз готовий. Нічого встановлювати, банк підключати не треба, для проби реєстрація не потрібна.
Додайте рахунки
По рахунку на кожне місце, де реально лежать гроші: картка, готівка, заощадження.
Вкажіть поточні баланси
Скільки сьогодні на кожному рахунку — саме звідси починається прогноз.
Внесіть доходи й витрати
Зарплата, оренда, підписки, податки: усе, що вже відомо, з датою.
Позначте регулярні операції
Один раз задайте повтор — операція переноситиметься місяць за місяцем.
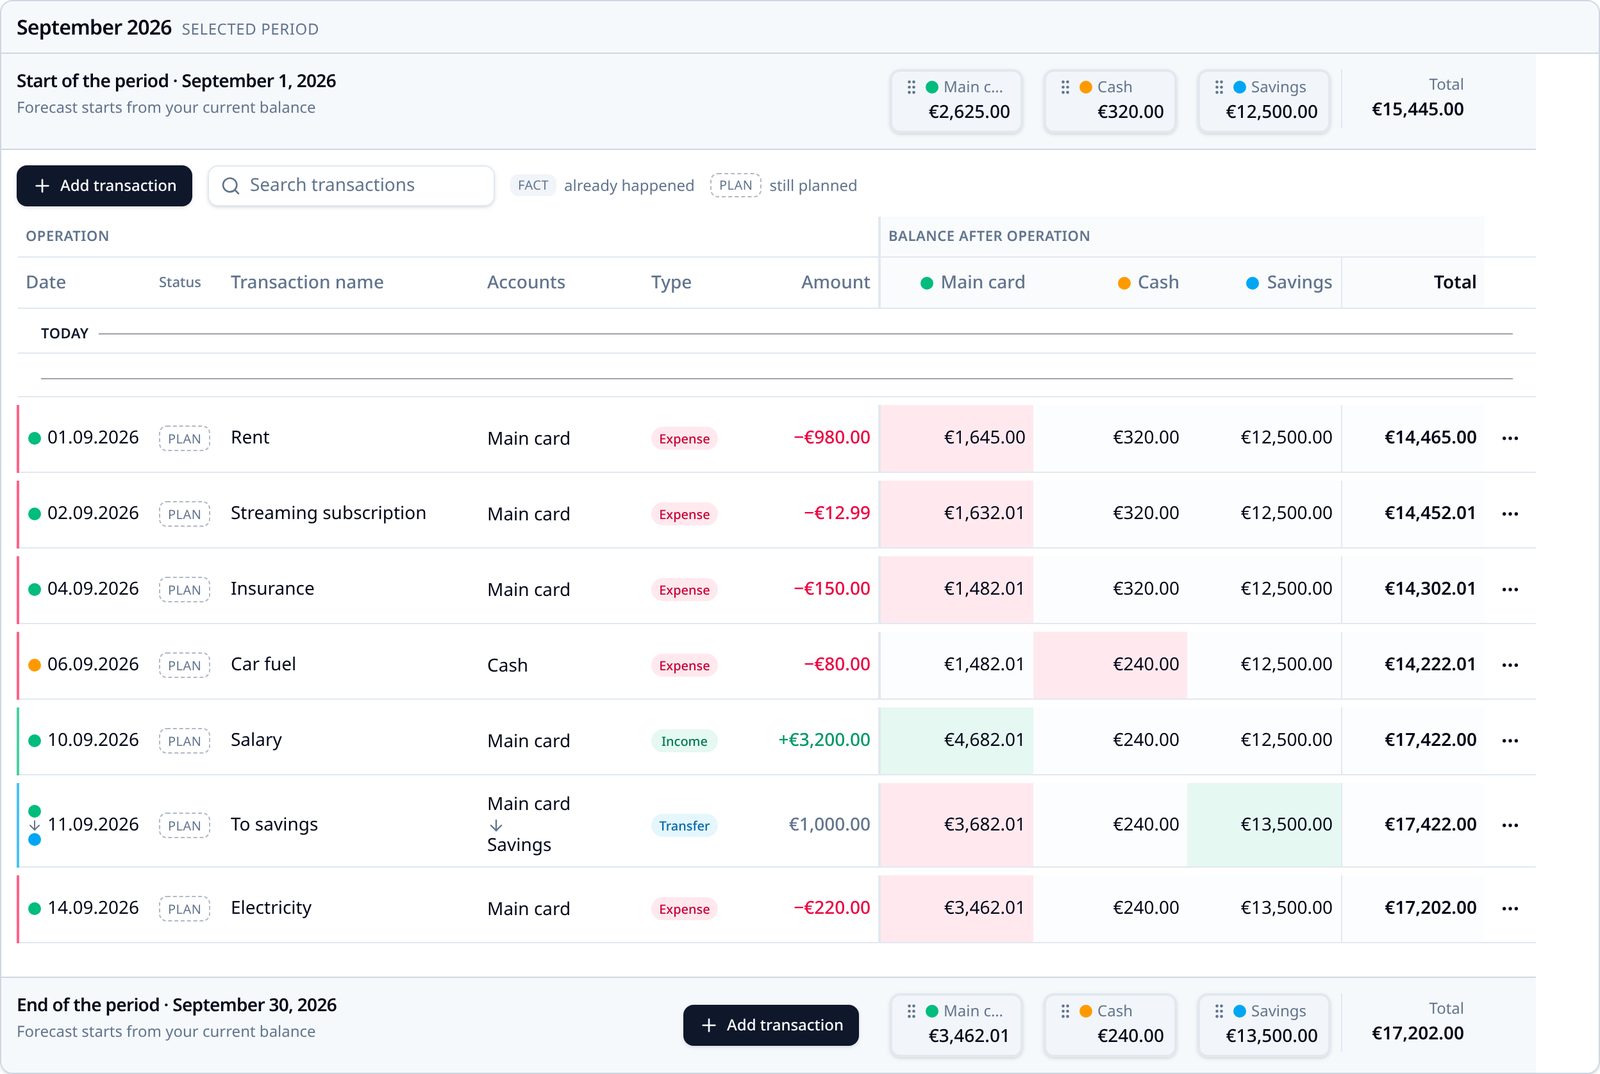
Дивіться майбутні баланси по днях
Таблиця показує кожен день періоду й баланс кожного рахунку цього дня.
Перегляньте огляд року
Дванадцять місяців одразу: які закінчуються впритул, а які лишають запас.
Дійте за прогнозом
Перекажіть гроші, перенесіть платіж або змініть суму — прогноз оновиться миттєво.
Підтверджуйте факт
Коли гроші справді пройшли, позначте операцію як факт: план і реальність поруч.
Про особисті фінанси простими словами
Короткі практичні посібники. Почніть із того, що турбує саме вас.
- Особистий прогноз грошового потоку: ваш майбутній баланс
- Як уникнути від'ємного балансу до того, як це станеться
- Як скласти особистий бюджет: покроковий планСкладіть бюджет за один вечір: реальний дохід на руки, постійні витрати з датами й залишок, якому визначено завдання.
- Шаблон місячного бюджету: простий спосіб планувати грошіШаблон із п'яти блоків із прикладом цифр і чому дати платежів важливі не менше за суми.
- Як припинити перевитрачати гроші: практичні порадиЗ'ясуйте, чи ваш витік — це багато дрібних покупок, чи кілька великих, і змініть налаштування за замовчуванням замість того, щоб покладатися на силу волі.
- Скільки грошей варто відкладати щомісяця?Заощадження поетапно — стартовий резерв, дорогі борги, резервний фонд, цілі — і що робити, якщо 20% недосяжні.
- Бюджет для пар: системи, які справді працюютьСпільні, окремі або змішані рахунки, справедливий поділ при різних доходах і п'ятнадцятихвилинний щомісячний чекін.
- Як вести бюджет із нерегулярним доходомПлатіть собі базову зарплату з буферного рахунку, одразу відкладайте податок і плануйте на дати, коли клієнти справді платять.
- Правило 50/30/20: як воно працює і коли не спрацьовуєПоділ на реальних цифрах, три ситуації, де правило ламається, і розумні варіації замість нього.
- Як планувати великі витрати, не ламаючи бюджетСкладіть список витрат на дванадцять місяців, перетворіть кожну на місячну частку і знайдіть місяць, де три з них збігаються.
Поширені запитання
- Що таке планування грошових потоків?
- Воно починається з поточних залишків на рахунках і додає гроші, які ви очікуєте отримати й витратити в майбутньому, — так видно, як баланс змінюється з часом, а не лише минулі витрати.
- Чим це відрізняється від бюджетування?
- Бюджет каже, скільки можна витратити. Планування грошових потоків каже, коли гроші справді будуть на рахунку. Cash Flow Planner відповідає на друге питання.
- Чи можна планувати регулярні доходи й витрати?
- Так. Зарплату, оренду, підписки, страхування, комунальні платежі та регулярні перекази достатньо запланувати один раз як повторювані операції — вони проєктуються на наступні 12 місяців.
- Чим факт відрізняється від плану?
- Планова операція — це гроші, на які ви очікуєте; факт — гроші, що вже пройшли. Обидві враховуються в балансі, але позначити фактом можна лише сьогоднішню чи минулу дату, тож прогноз не видає майбутнє за здійснене.
- Чим це відрізняється від перегляду балансу в банку?
- Банк показує баланс на зараз, постфактум. Cash Flow Planner показує баланс на будь-який майбутній день одразу за всіма рахунками, враховуючи оренду, зарплату, підписки та разові платежі, про які ви вже знаєте.