Jak działa planowanie przepływów pieniężnych
Nie trzeba wiedzieć, co zdarzy się jutro, aby wiedzieć, ile pieniędzy prawdopodobnie będziesz mieć jutro. Cash Flow Planner pomaga planować przyszłe przepływy pieniężne — zanim pieniądze się poruszą. Zamiast patrzeć na wczorajsze wydatki, widzisz, jakie będzie saldo za tydzień, za miesiąc albo w grudniu.
Co naprawdę robisz w aplikacji
Osiem krótkich kroków i prognoza jest gotowa. Nic nie instalujesz, nie łączysz banku, do wypróbowania nie trzeba konta.
Dodaj konta
Jedno konto na każde miejsce, gdzie naprawdę są pieniądze: karta, gotówka, oszczędności.
Wpisz aktualne salda
Ile jest dziś na każdym koncie — stąd startuje prognoza.
Dodaj przychody i wydatki
Pensja, czynsz, subskrypcje, podatki: wszystko, czego już się spodziewasz, z datą.
Zaznacz to, co się powtarza
Ustaw operację jako cykliczną raz, a będzie przenoszona miesiąc po miesiącu.
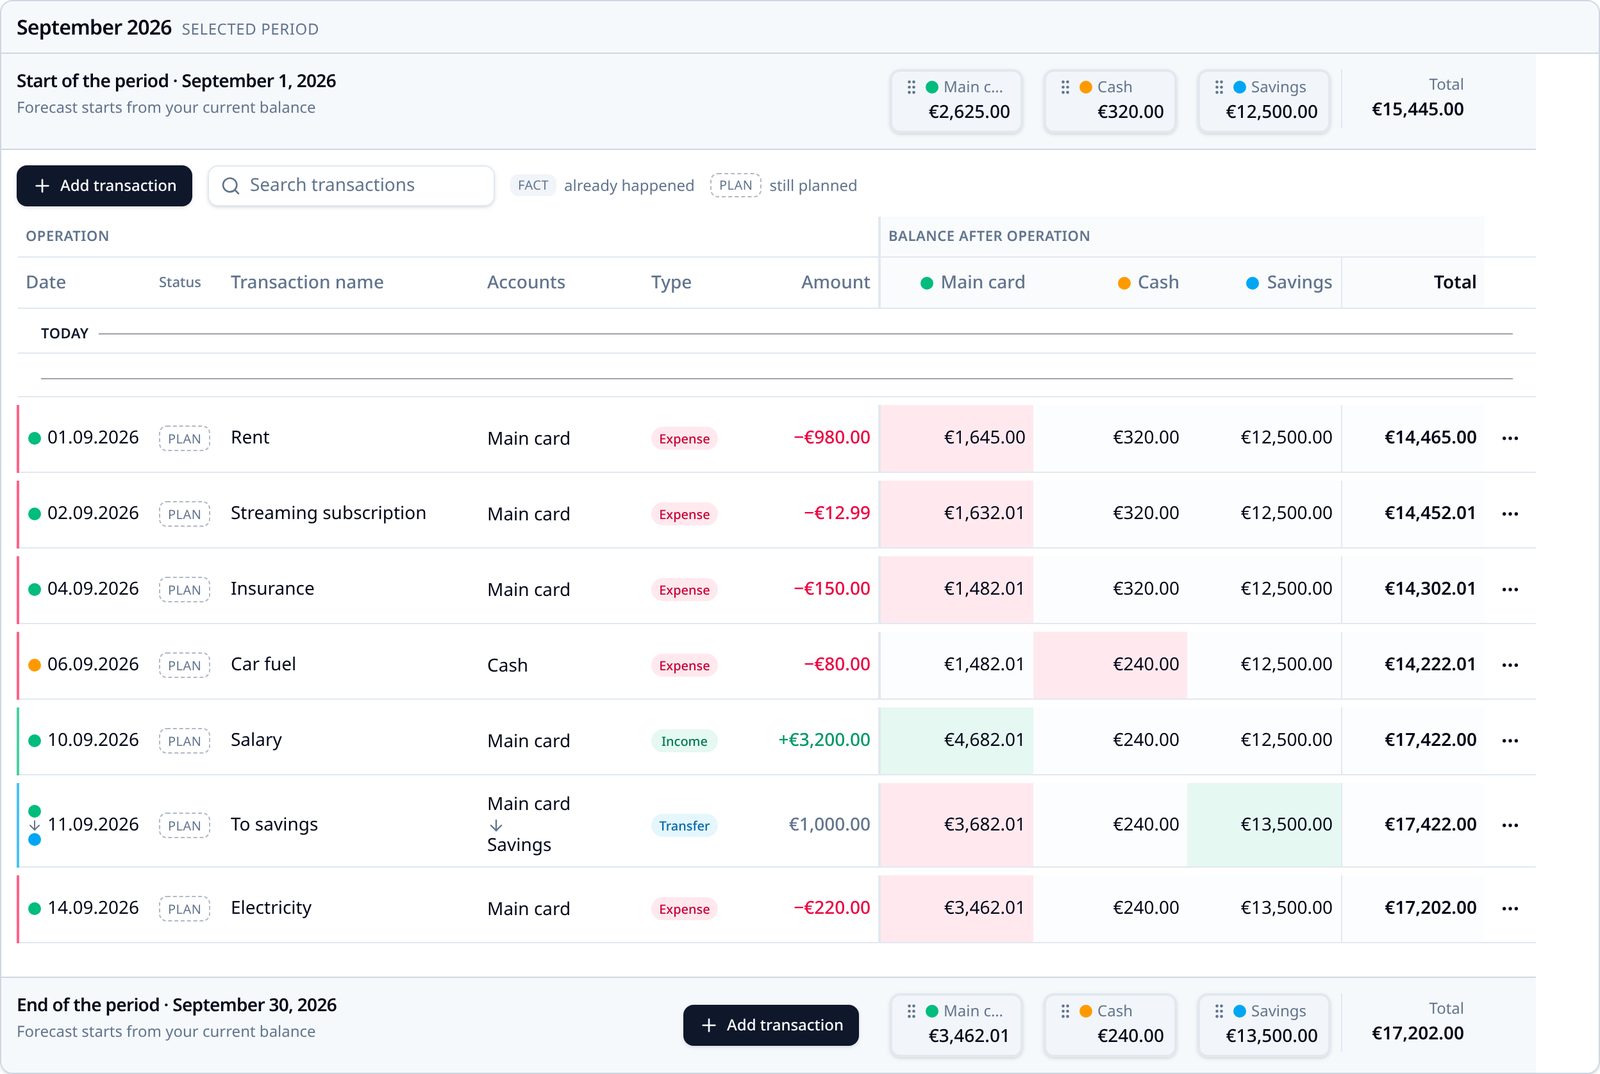
Czytaj przyszłe salda dzienne
Tabela pokazuje każdy dzień okresu i saldo każdego konta w tym dniu.
Sprawdź przegląd roku
Dwanaście miesięcy na raz: które kończą się na styk, a które z zapasem.
Reaguj na prognozę
Przenieś pieniądze, przesuń płatność lub zmień kwotę — prognoza przelicza się od razu.
Potwierdź, co się wydarzyło
Gdy pieniądze faktycznie się ruszą, oznacz operację jako fakt: plan i rzeczywistość obok siebie.
Poznaj budżet domowy
Krótkie, praktyczne poradniki. Zacznij od własnego pytania.
- Osobista prognoza przepływów pieniężnych: zobacz przyszłe saldo
- Jak uniknąć ujemnego salda, zanim się pojawi
- Jak stworzyć osobisty budżet (krok po kroku)Zbuduj budżet w jeden wieczór: realny dochód na rękę, koszty stałe z ich terminami i reszta, która ma konkretne zadanie.
- Szablon budżetu miesięcznego: prosty sposób na planowanieSzablon złożony z pięciu bloków z przykładowymi liczbami oraz dlaczego zapisywanie dat płatności liczy się tak samo jak kwoty.
- Jak przestać przepłacać: praktyczne sposoby, które działająSprawdź, czy Twój wyciek to wiele drobnych zakupów, czy kilka dużych, a potem zmień domyślne ustawienia zamiast polegać na silnej woli.
- Ile pieniędzy powinieneś oszczędzać każdego miesiąca?Oszczędzanie etapami — bufor startowy, drogi dług, fundusz awaryjny, cele — i co zrobić, gdy 20% jest poza zasięgiem.
- Budżet dla par: systemy, które naprawdę się sprawdzająKonto wspólne, osobne lub hybrydowe, sprawiedliwy podział przy różnych dochodach oraz piętnastominutowa comiesięczna rozmowa o pieniądzach.
- Jak budżetować przy nieregularnym dochodzieWypłacaj sobie pensję bazową z konta bufora, odkładaj podatek od razu i planuj w oparciu o daty, w których klienci naprawdę płacą.
- Zasada budżetowa 50/30/20: jak działa i kiedy zawodziPodział wyjaśniony na realnych liczbach, trzy sytuacje, w których się załamuje, i sensowne warianty do zastosowania zamiast niego.
- Jak planować duże wydatki, nie rujnując budżetuSpisz koszty na najbliższe dwanaście miesięcy, zamień każdy z nich na miesięczną odkładkę i znajdź miesiąc, w którym trzy z nich się zbiegają.
Najczęstsze pytania
- Czym jest planowanie przepływów pieniężnych?
- Zaczyna się od bieżących sald kont i dodaje pieniądze, które spodziewasz się otrzymać i wydać w przyszłości, dzięki czemu widzisz, jak saldo zmienia się w czasie, zamiast analizować tylko przeszłe wydatki.
- Czym różni się od budżetowania?
- Budżet mówi, ile powinieneś wydać. Planowanie przepływów mówi, kiedy pieniądze faktycznie będą dostępne. Cash Flow Planner skupia się na tym drugim.
- Czy mogę planować cykliczne wpływy i wydatki?
- Tak. Wynagrodzenie, czynsz, subskrypcje, ubezpieczenia, rachunki i stałe przelewy planujesz raz jako operacje cykliczne, a są prognozowane na kolejne 12 miesięcy.
- Czym różni się fakt od planu?
- Operacja planowana to pieniądze, których oczekujesz; fakt to pieniądze, które już przeszły. Obie liczą się w saldzie, ale jako fakt można oznaczyć tylko datę dzisiejszą lub przeszłą, więc prognoza nigdy nie udaje, że przyszłość już nastąpiła.
- Czym to się różni od zajrzenia na konto w banku?
- Bank pokazuje saldo z teraz, po fakcie. Cash Flow Planner pokazuje saldo w dowolnym przyszłym dniu, na wszystkich kontach razem, uwzględniając czynsz, pensję, subskrypcje i jednorazowe płatności, o których już wiesz.