So funktioniert Cashflow-Planung
Sie müssen nicht wissen, was morgen passiert, um zu wissen, wie viel Geld Sie morgen voraussichtlich haben. Cash Flow Planner hilft Ihnen, Ihren künftigen Cashflow zu planen — bevor das Geld fließt. Statt auf die Ausgaben von gestern zu schauen, sehen Sie, wie Ihr Kontostand nächste Woche, nächsten Monat oder im Dezember aussehen könnte.
Was Sie in der App konkret tun
Acht kurze Schritte bis zur eigenen Prognose. Nichts zu installieren, keine Bankverbindung, zum Ausprobieren keine Anmeldung nötig.
Konten anlegen
Ein Konto für jeden Ort, an dem Ihr Geld wirklich liegt: Karte, Bargeld, Erspartes.
Aktuelle Salden eintragen
Wie viel heute auf jedem Konto liegt — dort beginnt die Prognose.
Einnahmen und Ausgaben erfassen
Gehalt, Miete, Abos, Steuern: alles, was Sie bereits erwarten, mit Datum.
Wiederkehrendes markieren
Einmal als wiederkehrend setzen, und die Buchung läuft Monat für Monat weiter.
Künftige Tagessalden lesen
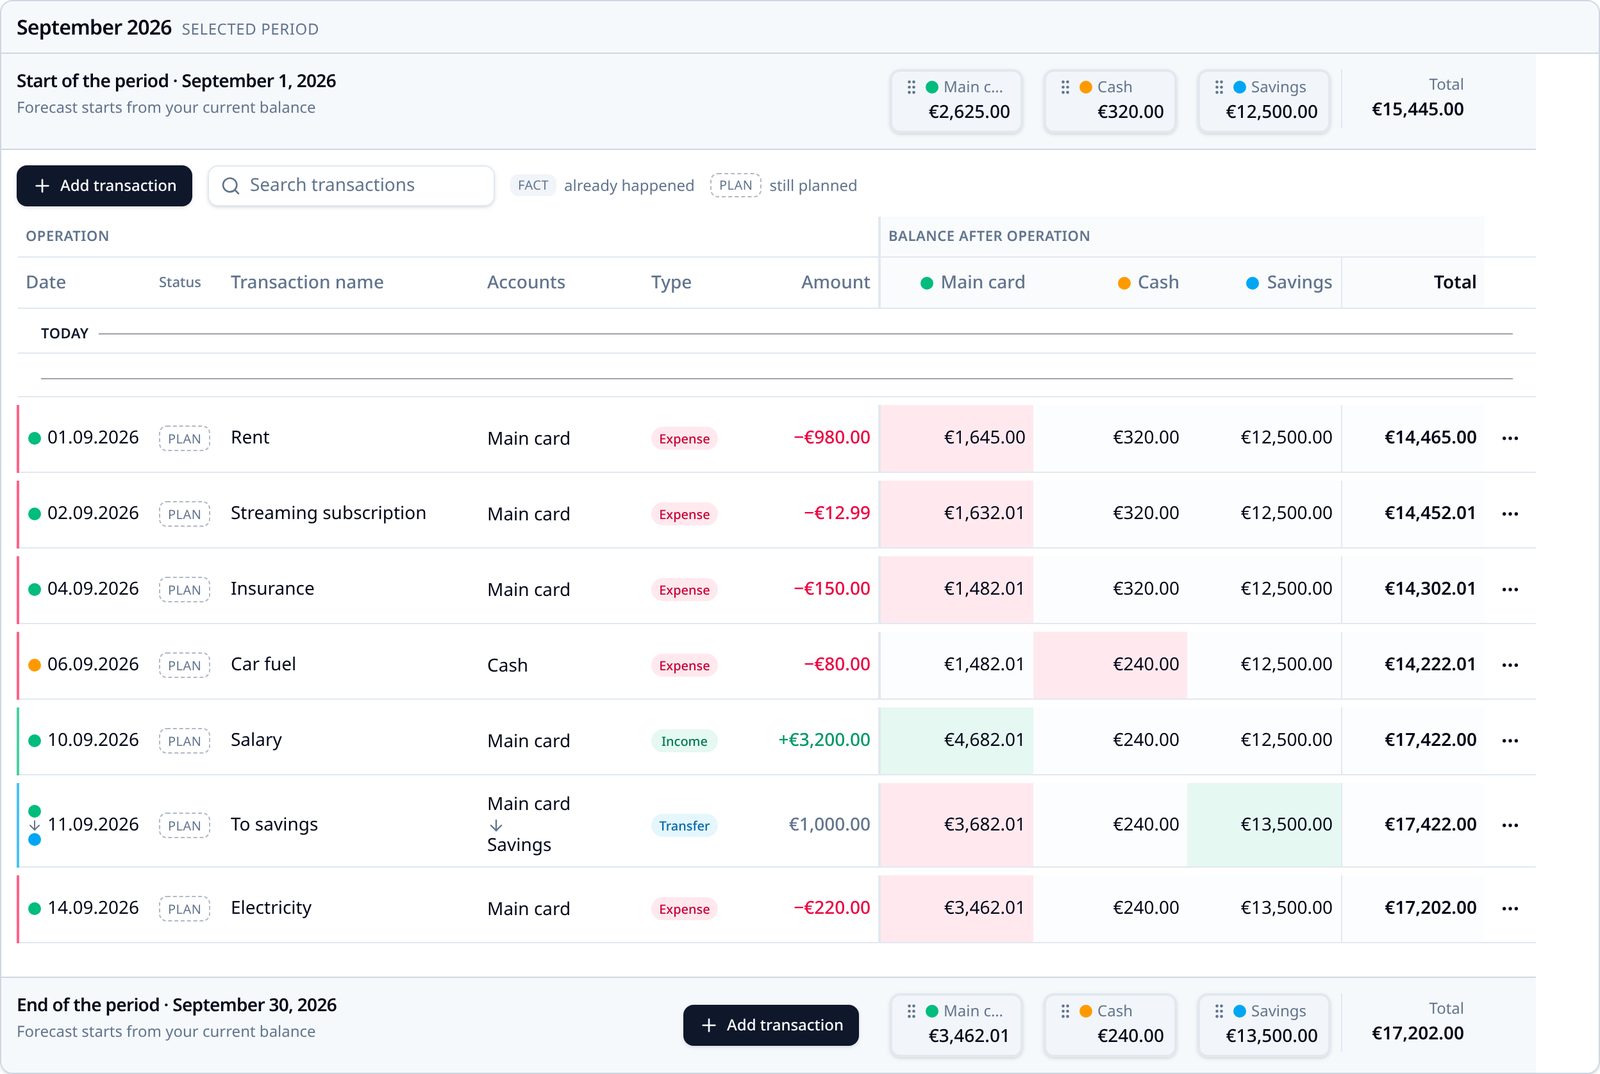
Die Tabelle zeigt jeden Tag des Zeitraums und den Stand jedes Kontos an diesem Tag.
Jahresübersicht prüfen
Zwölf Monate auf einen Blick: welche Monate knapp enden und welche Luft lassen.
Auf die Prognose reagieren
Geld umbuchen, Zahlung verschieben oder Betrag ändern — die Prognose rechnet sofort neu.
Tatsächliches bestätigen
Ist das Geld wirklich geflossen, markieren Sie die Buchung als Ist: Plan und Realität nebeneinander.
Mehr über Budgetplanung
Kurze, praktische Anleitungen. Fangen Sie bei Ihrer eigenen Frage an.
- Persönliche Liquiditätsvorschau: Ihr künftiger Kontostand
- Negativen Kontostand vermeiden, bevor er entsteht
- Persönliches Budget erstellen (Schritt für Schritt)Budget an einem Abend erstellen: reales Nettoeinkommen, Fixkosten mit ihren Terminen und ein Rest, der eine Aufgabe hat.
- Monatsbudget-Vorlage: Einfach Ihr Geld planenEine Vorlage mit fünf Blöcken und Beispielzahlen – und warum die Zahlungstermine genauso wichtig sind wie die Beträge.
- Zu viel ausgeben stoppen: Was wirklich hilftFinden Sie heraus, ob Ihr Leck viele kleine Käufe oder wenige große sind, und ändern Sie dann die Standards, statt sich auf Willenskraft zu verlassen.
- Wie viel Geld sollten Sie monatlich sparen?Sparen in Stufen — Startpuffer, teure Schulden, Notgroschen, Ziele — und was zu tun ist, wenn 20 % unerreichbar sind.
- Budgetieren als Paar: Systeme, die wirklich haltenGemeinschafts-, Getrennt- oder Hybridkonten, faires Aufteilen bei unterschiedlichem Einkommen und ein fünfzehnminütiger monatlicher Check-in.
- Budgetieren mit unregelmäßigem EinkommenZahlen Sie sich ein Grundgehalt von einem Pufferkonto, legen Sie die Steuer sofort beiseite und planen Sie mit den Terminen, an denen Kunden wirklich zahlen.
- 50/30/20-Budgetregel: So funktioniert sie und wann nichtDie Aufteilung mit echten Zahlen erklärt, die drei Situationen, in denen sie scheitert, und sinnvolle Varianten als Alternative.
- Große Ausgaben planen, ohne das Budget zu sprengenListen Sie die Zwölfmonatskosten auf, verwandeln Sie jede in einen Monatsanteil und finden Sie den Monat, in dem drei davon zusammentreffen.
Häufige Fragen
- Was ist Cashflow-Planung?
- Cashflow-Planung beginnt mit Ihren aktuellen Kontoständen und ergänzt das Geld, das Sie künftig erwarten und ausgeben. So sehen Sie, wie sich Ihr Saldo über die Zeit verändert, statt nur vergangene Ausgaben auszuwerten.
- Worin unterscheidet sich Cashflow-Planung von Budgetierung?
- Budgetierung beantwortet, wie viel Sie ausgeben sollten. Cashflow-Planung beantwortet, wann das Geld tatsächlich verfügbar ist. Cash Flow Planner konzentriert sich auf die zweite Frage.
- Kann ich wiederkehrende Einnahmen und Ausgaben planen?
- Ja. Gehalt, Miete, Abonnements, Versicherungen, Nebenkosten und regelmäßige Umbuchungen planen Sie einmal als wiederkehrende Buchung — sie werden über die nächsten 12 Monate fortgeschrieben.
- Was ist der Unterschied zwischen Ist und Plan?
- Eine geplante Buchung ist erwartetes Geld, ein Ist ist bereits geflossenes Geld. Beides zählt in den Saldo, aber nur vergangene und heutige Daten lassen sich als Ist markieren — die Prognose behauptet also nie, die Zukunft sei schon eingetreten.
- Worin unterscheidet sich das vom Blick aufs Bankkonto?
- Die Bank zeigt den Stand von jetzt, im Nachhinein. Cash Flow Planner zeigt den Stand an jedem künftigen Tag über alle Konten hinweg — inklusive Miete, Gehalt, Abos und Einmalzahlungen, die Sie bereits kennen.