Nakit akışı planlaması nasıl çalışır
Yarın ne olacağını bilmeden de yarın ne kadar paranız olacağını bilebilirsiniz. Cash Flow Planner, para hareket etmeden önce gelecekteki nakit akışınızı planlamanıza yardımcı olur. Dünkü harcamalara bakmak yerine, bakiyenizin gelecek hafta, gelecek ay veya aralıkta nasıl görüneceğini görürsünüz.
Uygulamada aslında ne yaparsınız
Sekiz kısa adım ve tahmininiz hazır. Kurulum yok, banka bağlantısı yok, denemek için kayıt gerekmez.
Hesaplarınızı ekleyin
Paranızın gerçekten durduğu her yer için bir hesap: kart, nakit, birikim.
Güncel bakiyeleri girin
Bugün her hesapta ne kadar var — tahmin buradan başlar.
Gelir ve giderleri ekleyin
Maaş, kira, abonelikler, vergiler: beklediğiniz her şey, tarihiyle birlikte.
Tekrarlananları işaretleyin
Bir işlemi bir kez yinelenen yapın, ay ay ileriye taşınsın.
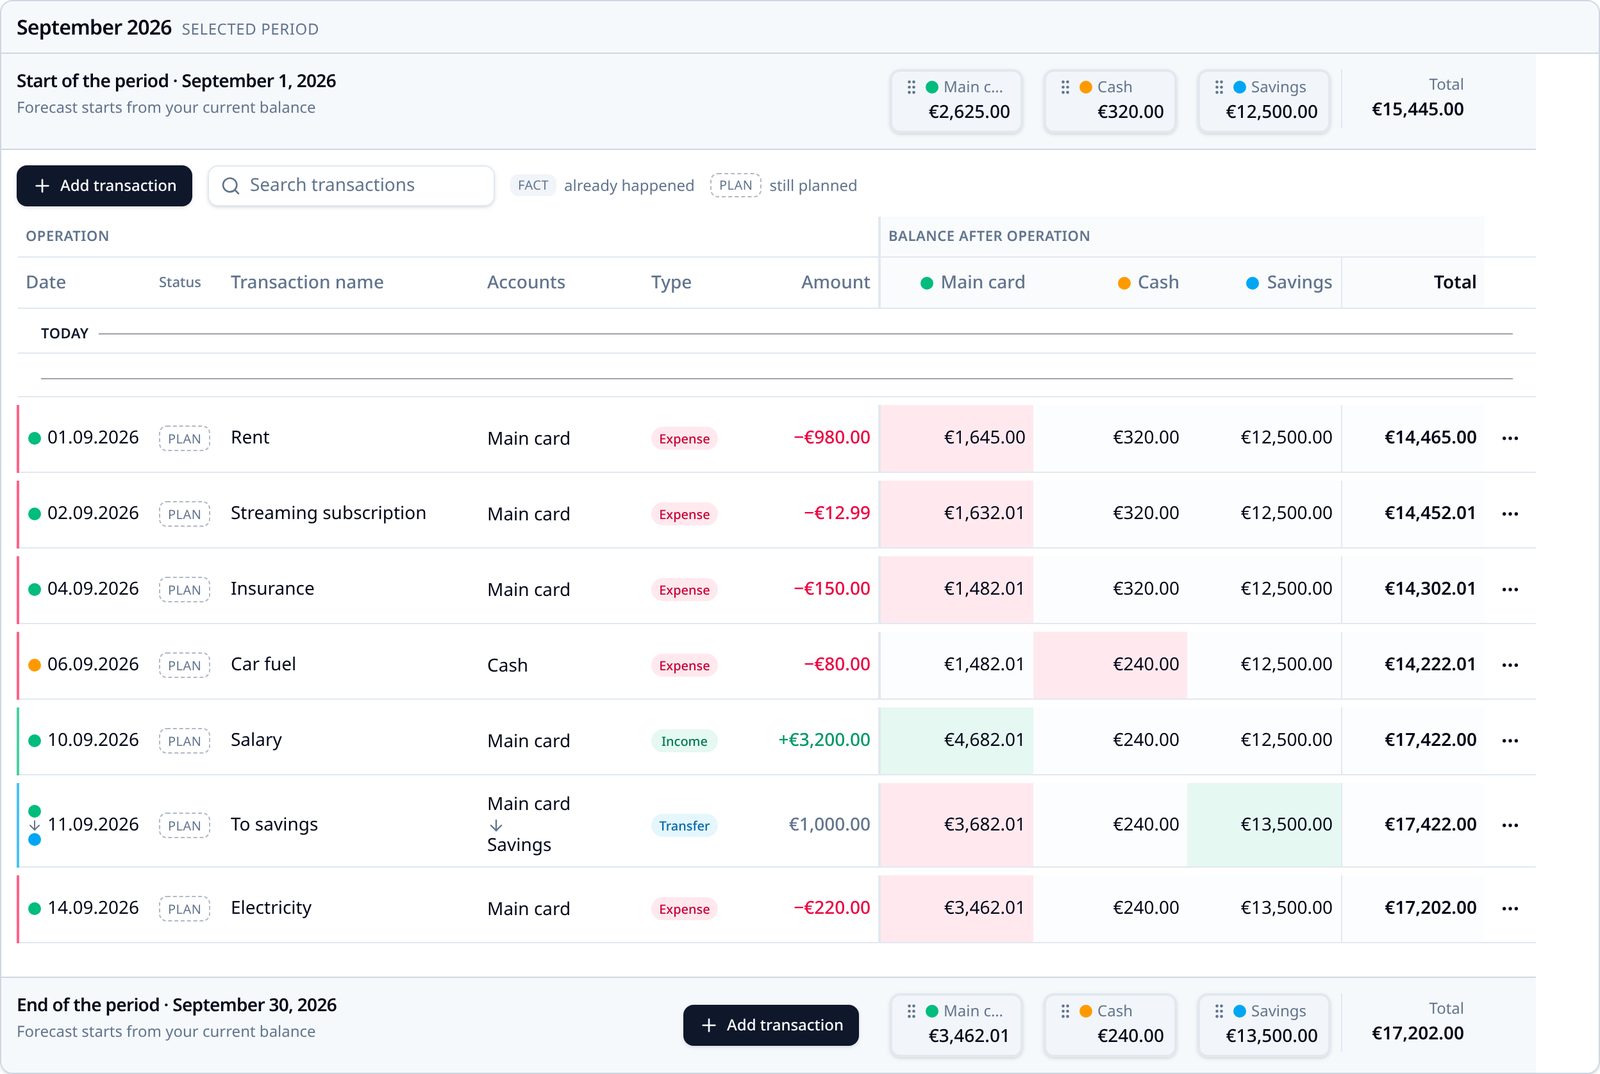
Gelecekteki günlük bakiyeleri okuyun
Tablo, dönemin her gününü ve o gün her hesabın bakiyesini gösterir.
Yıl görünümüne bakın
On iki ay tek bakışta: hangi aylar dar biter, hangileri pay bırakır.
Tahmine göre hareket edin
Para aktarın, ödemeyi erteleyin ya da tutarı değiştirin — tahmin anında yenilenir.
Gerçekleşeni onaylayın
Para gerçekten hareket ettiğinde işlemi gerçekleşmiş olarak işaretleyin: plan ve gerçek yan yana.
Bütçe hakkında bilgi edinin
Kısa ve uygulanabilir rehberler. Kendi sorunuzdan başlayın.
- Kişisel nakit akışı tahmini: gelecekteki bakiyeniz
- Negatif bakiye oluşmadan önce nasıl önlenir
- Kişisel Bütçe Nasıl Oluşturulur? Adım Adım RehberBir akşamda bütçe oluşturun: gerçek eline geçen gelir, tarihleriyle birlikte sabit giderler ve bir görevi olan artan tutar.
- Aylık Bütçe Şablonu: Paranızı Planlamanın Basit YoluÖrnek rakamlarla beş bölümlü bir şablon ve ödeme tarihlerini yazmanın neden tutarlar kadar önemli olduğu.
- Aşırı Harcamayı Durdurmak: İşe Yarayan Pratik ÇözümlerSızıntınızın çok sayıda küçük alışveriş mi yoksa birkaç büyük harcama mı olduğunu bulun, sonra iradeye güvenmek yerine varsayılanları değiştirin.
- Her Ay Ne Kadar Para Biriktirmelisiniz?Aşamalı tasarruf — başlangıç tamponu, pahalı borç, acil durum fonu, hedefler — ve %20 ulaşılmaz olduğunda ne yapılacağı.
- Çiftler İçin Bütçeleme: Gerçekten İşe Yarayan SistemlerOrtak, ayrı ya da karma hesaplar, gelirler farklı olduğunda adil paylaşım ve on beş dakikalık aylık bir değerlendirme.
- Düzensiz Gelirle Nasıl Bütçe YapılırBir tampon hesaptan kendinize temel bir maaş ödeyin, vergiyi baştan ayırın ve müşterilerin gerçekten ödediği tarihlere göre planlayın.
- 50/30/20 Bütçe Kuralı: Nasıl Çalışır, Ne Zaman ÇalışmazGerçek rakamlarla açıklanan ayrım, kuralın çöktüğü üç durum ve yerine kullanılabilecek makul varyasyonlar.
- Bütçenizi Bozmadan Büyük Giderler Nasıl PlanlanırOn iki aylık maliyetleri listeleyin, her birini aylık bir dilime dönüştürün ve üçünün çakıştığı ayı fark edin.
Sık sorulan sorular
- Nakit akışı planlaması nedir?
- Mevcut hesap bakiyelerinizden başlar ve gelecekte almayı ve harcamayı beklediğiniz parayı ekler; böylece yalnızca geçmiş harcamaları incelemek yerine bakiyenizin zaman içinde nasıl değiştiğini görürsünüz.
- Bütçelemeden farkı nedir?
- Bütçe ne kadar harcamanız gerektiğini söyler. Nakit akışı planlaması paranın gerçekte ne zaman hazır olacağını söyler. Cash Flow Planner ikinci soruya odaklanır.
- Düzenli gelir ve giderleri planlayabilir miyim?
- Evet. Maaş, kira, abonelikler, sigortalar, faturalar ve düzenli transferler bir kez yinelenen işlem olarak planlanır ve önümüzdeki 12 ay boyunca ileriye taşınır.
- Gerçekleşen ile planlanan arasındaki fark nedir?
- Planlanan işlem beklediğiniz paradır; gerçekleşen ise çoktan hareket etmiş paradır. İkisi de bakiyeye girer, ancak yalnızca bugüne ve geçmişe ait tarihler gerçekleşmiş olarak işaretlenebilir; böylece tahmin geleceği olmuş gibi göstermez.
- Bu, banka hesabıma bakmaktan nasıl farklı?
- Banka şu anki bakiyeyi, olan bittikten sonra gösterir. Cash Flow Planner ise kira, maaş, abonelik ve bildiğiniz tek seferlik ödemeleri hesaba katarak tüm hesaplarınızda herhangi bir gelecekteki günün bakiyesini gösterir.